权威解读丨财政部详解国家融资担保基金 坚持准公共产品属性,担保费率相对市场担保低,再担保业务
财政部就国家融资担保基金的定位、运作模式及政策目标进行权威解读,明确该基金坚持准公共产品属性,通过再担保业务发挥增信分险作用,并保持担保费率相对市场水平更低,以缓解小微企业和“三农”融资难融资贵问题。
一、坚持准公共产品属性,聚焦支小支农主业
国家融资担保基金作为政府性融资担保体系的核心和龙头,其设立初衷是弥补市场失灵,而非追求商业利润。财政部指出,基金坚持准公共产品属性,意味着其服务对象和定价机制均体现政策性导向:重点支持单户担保金额500万元及以下的小微企业和“三农”主体,优先为贷款信用记录和有效抵质押品不足但产品有市场、项目有前景、技术有竞争力的经营主体提供担保增信。基金不以盈利为目标,通过政策性引导和市场化运作相结合,带动更多金融资源流向普惠领域。
二、担保费率低于市场水平,切实降低融资成本
在费率方面,国家融资担保基金发挥“引导+规范”作用,推动合作担保机构合理控制费率。目前,国家融资担保基金再担保业务的平均费率约为0.3%左右,合作机构向小微企业收取的担保费率普遍控制在1%以内,远低于商业性融资担保2%-3%的市场费率水平。财政部表示,低费率是准公共产品属性的直接体现,旨在从源头降低企业综合融资成本,避免因增信环节加重企业负担。基金通过批量业务、银担分险等模式,提高业务效率,进一步摊薄运营成本,确保低费率可持续。
三、以再担保业务为核心,构建多层分险体系
国家融资担保基金的主要业务模式为再担保,即对符合条件的省级融资担保机构、市级担保机构开展的担保业务提供再担保,承担部分风险。财政部详解了再担保业务跑通的三层架构:
第一层,国家融资担保基金为省级担保机构提供再担保,分担风险比例原则上不低于30%;
第二层,省级担保机构为辖内市县担保机构提供再担保,进一步分散风险;
第三层,市县担保机构直接服务小微企业和“三农”主体。
通过“国家—省—市(县)”三级联动,形成风险共担、层层分散的机制。在银担合作方面,基金推动与国家开发银行、大型商业银行等明确“总对总”批量担保业务合作,银行与担保机构按比例分险(如2:8或3:7),改变了过去担保机构“单打独斗”、风险高度集中的局面。
四、业务成效与风险控制
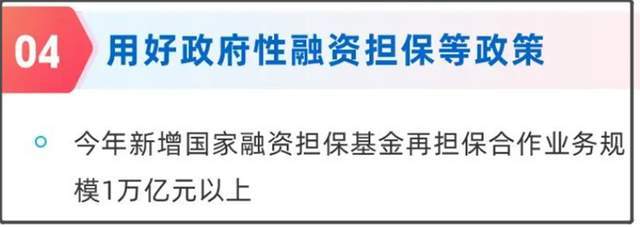
截至最新数据,国家融资担保基金已与全国30多个省级担保机构建立合作关系,再担保业务覆盖县区超2700个,累计再担保业务规模突破万亿元,服务小微企业和“三农”主体数十万户。在风险控制上,财政部要求基金坚持规范运作,完善代偿补偿机制和风险预警体系,确保准公共产品属性不变形、不走样。基金通过信息化手段提升业务审核效率,对合作机构进行动态评级和准入退出管理,防范系统性风险。
五、下一步政策方向
财政部表示,将持续完善国家融资担保基金的政策支持体系,包括:一是加大财政奖补力度,对支小支农业务成效突出的地区给予正向激励;二是推动银行提高风险分担比例,更多采取“总对总”批量模式,减少重复尽调,提高服务效率;三是强化科技赋能,支持基金构建全国统一的业务信息系统,提升风险识别和业务统计能力;四是研究拓展基金在科技创新、绿色发展等国家战略领域的准公共产品服务外延,但核心仍不离支小支农主业。
国家融资担保基金通过坚持准公共产品定位、低费率策略和再担保业务网络,成为财政政策与金融政策协同发力的关键支点,为普惠金融高质量发展提供了制度性保障。
如若转载,请注明出处:http://www.jxdboa.com/product/57.html
更新时间:2026-11-21 01:55:52