通威股份200亿扩张背后 控股股东高比例质押与短期偿债隐忧
作为全球光伏硅料和电池片双龙头,通威股份近年来在产能扩张上高歌猛进,计划投资200亿元加码乐山、包头等地的高纯晶硅项目。在大手笔扩张的背后,公司也面临着控股股东股权质押比例高企、短期偿债能力承压以及对外担保与再担保业务带来的潜在风险。
一、控股股东质押比例高企
通威股份的控股股东通威集团有限公司(下称“通威集团”)及其一致行动人,长期以来存在较高比例的股权质押。根据公司最新公告,通威集团累计质押股份数量占其持有公司股份总数的比例超过70%,占公司总股本的比例也接近30%。尽管质押融资主要用于通威集团的日常经营和项目建设,但高质押比例意味着若股价出现大幅波动,可能引发平仓风险,进而影响上市公司控制权的稳定性。
分析人士指出,通威股份股价受光伏行业周期性波动影响较大,一旦行业景气度下行或市场情绪转弱,高质押比例将成为悬在头顶的“达摩克利斯之剑”。
二、短期偿债能力或存隐忧
截至2023年三季度末,通威股份的资产负债率约为55%,处于行业中等偏高水平。但更值得关注的是其短期偿债指标:流动比率和速动比率均低于1,表明公司流动资产不足以覆盖流动负债。具体来看,公司货币资金虽然较为充裕,但其中相当一部分为受限资金或项目专项资金,实际可自由支配的资金与短期有息负债之间仍存在缺口。
公司近年陆续发行了多期超短期融资券和中期票据,2024年将是债务集中到期的高峰期。若叠加产能扩张带来的资本开支压力,通威股份的短期流动性管理将面临较大考验。
三、去年四季度对外担保近6亿元,再担保业务引关注
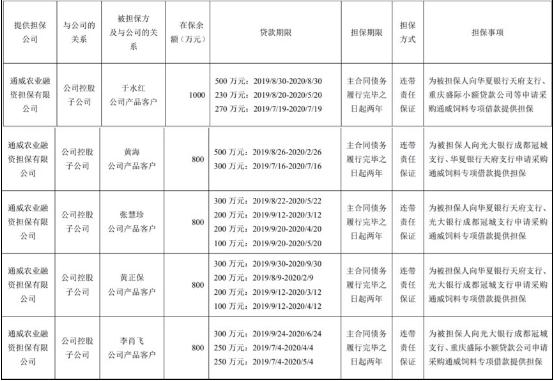
根据通威股份2023年第四季度对外担保公告,公司当季新增对外担保金额接近6亿元,主要为下游光伏电站客户及养殖户提供融资担保。这属于光伏行业常见的“担保换销售”模式,有助于锁定客户和扩大市场份额,但同时也将信用风险转移至上市公司。
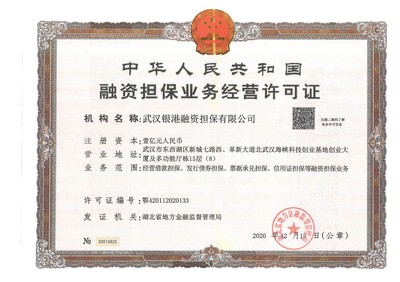
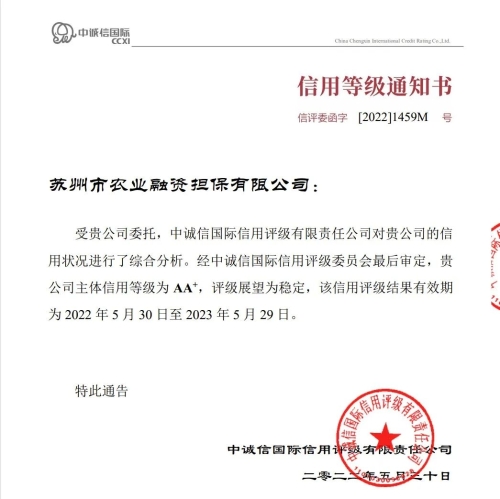
更需注意的是,通威股份还涉及“再担保业务”。所谓再担保,是指公司为担保机构或客户的担保责任提供二次担保分险。这意味着,如果被担保方出现违约,通威股份可能承担连带清偿责任,形成潜在的或有负债。虽然公司表示已采取反担保措施,并严格审查被担保方资信,但在行业下行周期中,下游电站运营商和养殖户的盈利能力和现金流可能恶化,届时再担保业务的代偿风险不容忽视。
四、激进的扩张战略与财务稳健的平衡
通威股份200亿扩张计划基于其对光伏行业长期需求的乐观判断,尤其是N型硅料和高效电池片的产能布局,有望进一步巩固成本和技术优势。快速的产能扩张不仅消耗大量现金,还加大了折旧和运营压力。2023年以来,硅料价格从高位大幅回落,行业盈利空间收窄,通威股份的净利润增速已明显放缓。
在行业竞争加剧、产能过剩风险隐现的背景下,通威股份需要在扩张与财务安全间找到平衡点。高质押、短债压力和对外担保等风险因素若不能有效化解,一旦遭遇融资环境收紧或产品价格持续低迷,公司可能被迫放缓扩张步伐,甚至面临流动性冲击。
对于投资者而言,通威股份的龙头地位和成本优势依然突出,但需密切关注其财务结构变化、控股股东质押动态以及表外担保风险。在光伏行业从高速增长转向高质量发展的阶段,稳健的财务根基或许比单纯的产能规模更为关键。
如若转载,请注明出处:http://www.jxdboa.com/product/55.html
更新时间:2026-10-15 09:13:33